Dal 2024, nell’ambito del processo di rendicontazione previsto dalla Corporate Sustainability Reporting Directive (CSRD), il Gruppo FS Italiane svolge l’analisi di doppia rilevanza per individuare le questioni di sostenibilità rilevanti sotto il profilo degli impatti, dei rischi e delle opportunità. Busitalia partecipa al processo con riferimento alle attività e alle società comprese nel proprio perimetro.
Il processo si articola in diverse fasi: l’analisi del contesto interno ed esterno, la definizione del perimetro societario, l’analisi della catena del valore e degli stakeholder, l’identificazione e la valutazione degli impatti, dei rischi e delle opportunità e, infine, l’individuazione dei temi rilevanti. Gli esiti dell’analisi confluiscono nella rendicontazione integrata del Gruppo.
L’analisi considera due prospettive complementari:
Impact Materiality, o rilevanza d’impatto: valuta gli impatti effettivi o potenziali, positivi o negativi, che le attività aziendali possono generare sulle persone e sull’ambiente. La rilevanza degli impatti è determinata considerando parametri quali l’entità e la portata e, nel caso degli impatti negativi, il carattere di irrimediabilità. Per gli impatti potenziali viene inoltre valutata la probabilità di accadimento. Il processo prevede il coinvolgimento delle strutture aziendali e degli esperti competenti.
Financial Materiality, o rilevanza finanziaria: valuta i rischi e le opportunità connessi alle questioni di sostenibilità che possono produrre effetti economico-finanziari sull’impresa. La valutazione combina la probabilità che tali effetti si manifestino con la loro potenziale entità. I risultati contribuiscono alla determinazione del Financial Materiality Score e all’individuazione dei rischi e delle opportunità rilevanti.
Un tema di sostenibilità è considerato rilevante quando risulta materiale sotto il profilo degli impatti, sotto il profilo finanziario oppure in entrambe le prospettive.
Temi rilevanti emersi dall’analisi di doppia rilevanza 2024
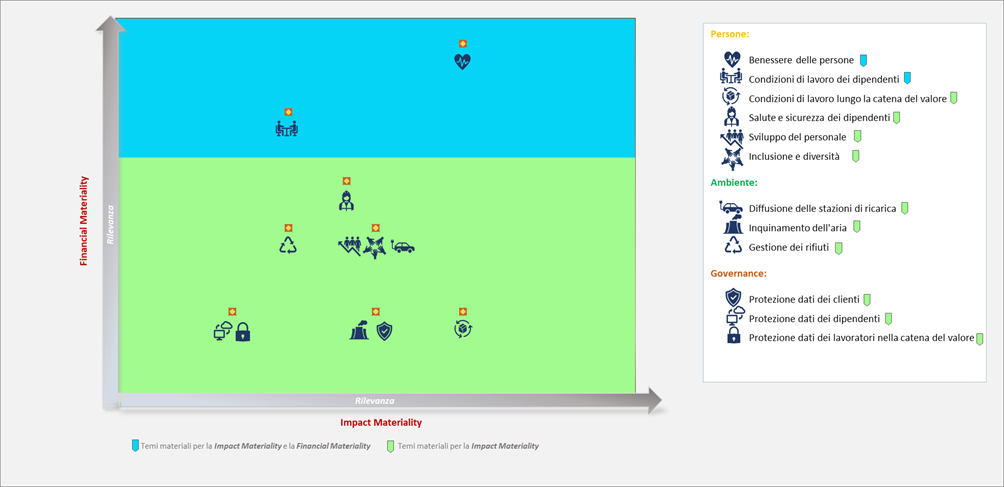
Il grafico seguente rappresenta i temi risultati rilevanti per Busitalia nell’ambito dell’analisi di doppia rilevanza relativa all’esercizio 2024.
La posizione dei temi deriva dall’incrocio tra gli esiti della valutazione della Impact Materiality e della Financial Materiality, sulla base della metodologia e delle soglie di rilevanza adottate per il processo 2024.
In particolare:
i temi evidenziati in azzurro sono risultati rilevanti sia sotto il profilo della Impact Materiality sia sotto quello della Financial Materiality;
i temi evidenziati in verde sono risultati rilevanti sotto il profilo della Impact Materiality.
I risultati rappresentati si riferiscono all’analisi 2024 e al relativo perimetro di valutazione e possono essere aggiornati nell’ambito dei successivi esercizi di analisi.
Revisione del 25/09/2026